Royalties en franchise : un taux bas peut cacher un coût élevé
Les royalties en franchise sont les redevances récurrentes que le franchisé verse au franchiseur pour exploiter son concept et bénéficier de son accompagnement. Elles peuvent être proportionnelles au chiffre d’affaires, forfaitaires ou mixtes. Pour mesurer leur poids réel, il faut aussi examiner les frais de communication, les conditions d’approvisionnement et les services effectivement inclus.
Identifier ce que rémunèrent les royalties
Les termes royalties, redevances périodiques et redevances d’exploitation désignent généralement les paiements récurrents prévus dans la relation de franchise. Leur périmètre exact dépend du contrat : l’intitulé d’une ligne tarifaire ne suffit donc pas à comprendre sa contrepartie.
Ces versements rémunèrent notamment l’utilisation de la marque, du concept et du savoir-faire, ainsi que les prestations continues du franchiseur. Selon le réseau, celles-ci comprennent l’assistance technico-commerciale, l’animation du réseau, la formation continue, les outils marketing, la recherche et développement ou l’actualisation du concept. L’accès à une centrale d’achat peut également faire partie du dispositif.
Pour apprécier le prix demandé, cherchez des engagements concrets : fréquence des visites, contenu des formations, outils accessibles, interlocuteurs disponibles et accompagnement en cas de difficulté. Une assistance simplement annoncée n’a pas la même valeur qu’un programme précisément décrit.
Une redevance proportionnelle au chiffre d’affaires n’est pas un partage du bénéfice. Elle peut rester due alors que l’établissement ne dégage aucun résultat positif. Cette distinction est essentielle pour construire un prévisionnel réaliste.
Séparer les paiements avant de comparer les réseaux
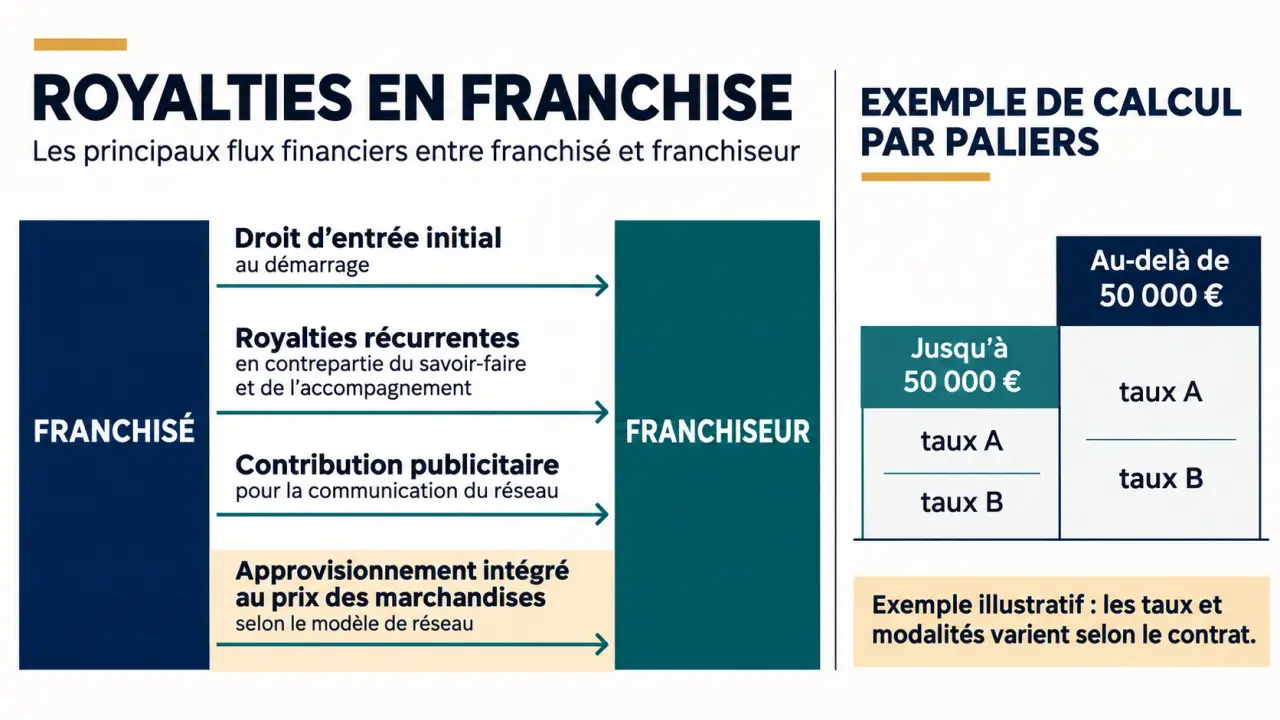
Le droit d’entrée finance l’accès initial au réseau et les prestations de démarrage prévues au contrat. Aussi appelé redevance initiale forfaitaire, il se distingue des royalties versées pendant l’exploitation. Les contributions publicitaires peuvent, quant à elles, être comprises dans une redevance globale ou facturées séparément.
| Paiement | Moment ou base | Point de vigilance |
|---|---|---|
| Droit d’entrée | Paiement initial, généralement forfaitaire | Vérifier les prestations de lancement incluses |
| Royalties | Versements récurrents, proportionnels ou forfaitaires | Identifier l’assiette et les services couverts |
| Communication ou publicité | Contribution distincte si le contrat le prévoit | Distinguer communication nationale et dépenses locales |
| Marge d’approvisionnement | Rémunération intégrée au prix des produits | Examiner son effet sur la marge commerciale |
Une enseigne affichant peu de royalties n’est donc pas automatiquement moins coûteuse. Une partie de sa rémunération peut passer par les achats obligatoires. Dougs illustre ce mécanisme avec un produit à 5 €, majoré de 10 %, dont le prix atteint 5,50 €. Ce coût se retrouve dans les achats plutôt que sur une facture de redevance distincte.
Dans votre tableau comparatif, ajoutez une colonne « emplacement du coût » : facture du franchiseur, budget publicitaire ou prix d’achat des marchandises. Cette lecture transversale permet de repérer une rémunération qui change de rubrique sans disparaître. Veillez toutefois à ne pas compter deux fois une marge d’approvisionnement déjà intégrée au coût des achats.
Calculer la somme due sans confondre les barèmes
Pourcentage, forfait et formule mixte
Pour une redevance proportionnelle, le calcul est simple : assiette contractuelle × taux applicable. Dans l’exemple présenté par Dougs, un chiffre d’affaires mensuel de 50 000 € soumis à un taux de 5 % produit une redevance de 2 500 €. Vérifiez que l’assiette correspond bien au chiffre d’affaires hors taxes et quelles ventes elle inclut.
Une redevance forfaitaire, par exemple 2 000 € par mois, reste fixe dans les conditions prévues au contrat. Son poids relatif augmente lorsque l’activité diminue. Une formule mixte associe forfait et pourcentage ; un minimum garanti peut aussi modifier le montant effectivement payable. Il faut donc reproduire la formule complète, pas seulement son taux apparent.
Paliers de chiffre d’affaires et montée en charge
Un taux par tranche ne s’applique pas comme un taux unique. Dougs donne l’exemple de 8 % sur la portion de chiffre d’affaires HT inférieure à 50 000 €, puis de 10 % sur la portion supérieure. Avec une hypothèse de 60 000 €, le calcul serait de 4 000 € sur la première tranche et de 1 000 € sur la suivante, soit 5 000 €, et non 6 000 €.
Des barèmes dégressifs ou des conditions de lancement existent également. Toute la Franchise cite un exemple de gratuité pendant les 6 premiers mois, puis de 1 % de 6 à 12 mois, de 1,5 % de 12 à 24 mois et de taux plein à partir de la 3e année. Ce n’est pas une règle générale : les dates de bascule doivent être vérifiées.
Les paiements peuvent être hebdomadaires, mensuels, trimestriels ou semestriels. Leur fréquence influence la trésorerie, même lorsque la charge annuelle reste identique.
Interpréter les taux annoncés avec prudence
Il n’existe pas de taux universel permettant de déclarer une franchise chère ou avantageuse. La notoriété, le secteur, les services et l’organisation des approvisionnements influencent les conditions financières. Dougs annonce une fourchette générale de 1 % à 12 % et une fourchette présentée comme moyenne de 2 % à 10 % du chiffre d’affaires HT. Ces indications ne constituent pas un barème homogène du marché.
Les exemples d’enseignes montrent surtout la nécessité de distinguer les catégories. Dougs mentionne pour KFC 6 % de royalties et 5 % de redevances publicitaires. Pour McDonald’s, il évoque une redevance d’exploitation de 10 % à 20 % du chiffre d’affaires mensuel HT, mais cite aussi Subway et McDonald’s autour de 8 % dans un autre passage. Ces valeurs ne doivent pas être rapprochées sans vérifier leur périmètre et les conditions contractuelles concernées.
Comparez un coût total et des contreparties, pas deux pourcentages isolés. Demandez pour chaque réseau un détail écrit des frais, de leur assiette et des prestations incluses, puis utilisez les mêmes hypothèses d’activité pour comparer.
Tester la rentabilité et sécuriser la lecture du contrat
Le Coin des Entrepreneurs recommande de prévoir le droit d’entrée parmi les investissements initiaux et les royalties ainsi que les frais de communication parmi les charges externes du prévisionnel. Le traitement comptable précis doit ensuite être validé avec votre expert-comptable.
Construisez au moins un scénario prudent et un scénario central. Faites varier le chiffre d’affaires, mais aussi la marge sur les achats : une hausse des ventes ne garantit pas une amélioration suffisante du résultat après redevances. Projetez également le passage au taux plein pour éviter qu’un démarrage allégé masque une charge future.
Avant de signer, contrôlez les éléments suivants :
- Assiette : chiffre d’affaires HT retenu, ventes incluses ou exclues et période de référence.
- Barème : forfait, taux, tranches, minimum éventuel et conditions d’évolution.
- Échéances : date de début, facturation, délais et modalités de paiement.
- Contrôle : déclaration du chiffre d’affaires, justificatifs et régularisations.
- Situations particulières : démarrage sans ventes, saisonnalité ou fermeture temporaire.
- Retards : pénalités et conséquences prévues au contrat.
Dougs souligne notamment l’importance de préciser la méthode de calcul, le montant, les délais, les modalités de paiement et les pénalités de retard. Toute ambiguïté mérite une clarification écrite. La bonne question reste économique : après l’ensemble des coûts du réseau, l’activité conserve-t-elle une marge suffisante pour rémunérer l’exploitant et financer son fonctionnement ?