MRR business : une hausse des abonnements ne garantit pas plus de trésorerie
Le MRR, ou Monthly Recurring Revenue, mesure le revenu mensuel récurrent d’une entreprise. Dans un business par abonnement, il permet de comparer les revenus sur une même base, même lorsque certains clients paient à l’année. Son calcul repose sur les abonnements actifs mensualisés, mais son interprétation exige de distinguer croissance, fidélisation et encaissements.
Le MRR mesure un revenu récurrent, pas l’argent en banque
Le MRR correspond à la valeur mensuelle des abonnements en cours à une date donnée. Il concerne notamment les logiciels SaaS, les salles de sport, les plateformes de formation et les services vendus au forfait récurrent. Une entreprise mêlant abonnements et prestations ponctuelles peut aussi le suivre, à condition d’isoler ces deux activités.
Le MRR n’est ni le chiffre d’affaires comptable du mois ni le montant encaissé. Un abonnement annuel payé d’avance alimente immédiatement la trésorerie, mais ne contribue au MRR qu’à hauteur de sa valeur mensuelle. À l’inverse, un abonnement actif peut contribuer au MRR alors qu’une facture reste impayée, selon la convention retenue.
Cet indicateur donne donc une base pour prévoir les revenus, pas une garantie de recettes futures. Résiliations, retards de paiement et changements d’offre peuvent modifier cette base. Pour décider d’un recrutement ou présenter un dossier à une banque, il faut le rapprocher des charges, de la marge et du calendrier d’encaissement.
Calculer une base mensuelle sans gonfler les revenus
Deux formules pour obtenir le même résultat
La méthode la plus directe consiste à additionner la valeur mensuelle de chaque abonnement actif, options récurrentes comprises. Tous les montants doivent être calculés sur un périmètre cohérent, généralement hors taxes et après application des remises.
MRR = somme des revenus mensuels récurrents des abonnements actifs.
Ainsi, 30 clients à 50 € par mois et 30 clients à 25 € génèrent un MRR de 2 250 €. Le calcul équivalent utilise le revenu récurrent moyen par client : 60 clients payant en moyenne 37,50 € donnent également 2 250 €.
MRR = nombre de clients payants × revenu mensuel récurrent moyen par client.
Autre exemple : 50 clients à 50 € et 50 clients à 70 € représentent 6 000 € de MRR, soit 100 clients payant en moyenne 60 €. Avec 10 clients à 50 €, le MRR est de 500 €. Attention à ne pas mélanger clients et utilisateurs si plusieurs utilisateurs partagent un même abonnement.
Mensualiser les contrats et traiter les exceptions
| Élément | Traitement dans le MRR |
|---|---|
| Abonnement annuel ou trimestriel | Diviser le montant récurrent par 12 ou par 3. |
| Option récurrente | L’ajouter à la valeur mensuelle de l’abonnement. |
| Remise de 20 % | Retenir le prix réduit pendant sa période d’application. |
| Frais d’installation ou formation ponctuelle | Les exclure, même s’ils figurent sur la facture d’abonnement. |
| Essai gratuit ou prospect | Ne pas l’inclure avant le démarrage d’un abonnement payant. |
| Facturation variable à l’usage | Isoler la part variable du socle récurrent engagé. |
Un prorata de première facture ne doit pas être confondu avec la valeur mensuelle normale du contrat. De même, un remboursement ponctuel ne réduit pas automatiquement le MRR : vérifiez s’il corrige une facture ou traduit une baisse durable de l’abonnement.
Pour les pauses et impayés, fixez une règle explicite sur le maintien ou le retrait de l’abonnement. L’essentiel est de conserver cette règle dans le temps et de suivre séparément le risque de non-recouvrement.
Expliquer la variation avec cinq mouvements distincts
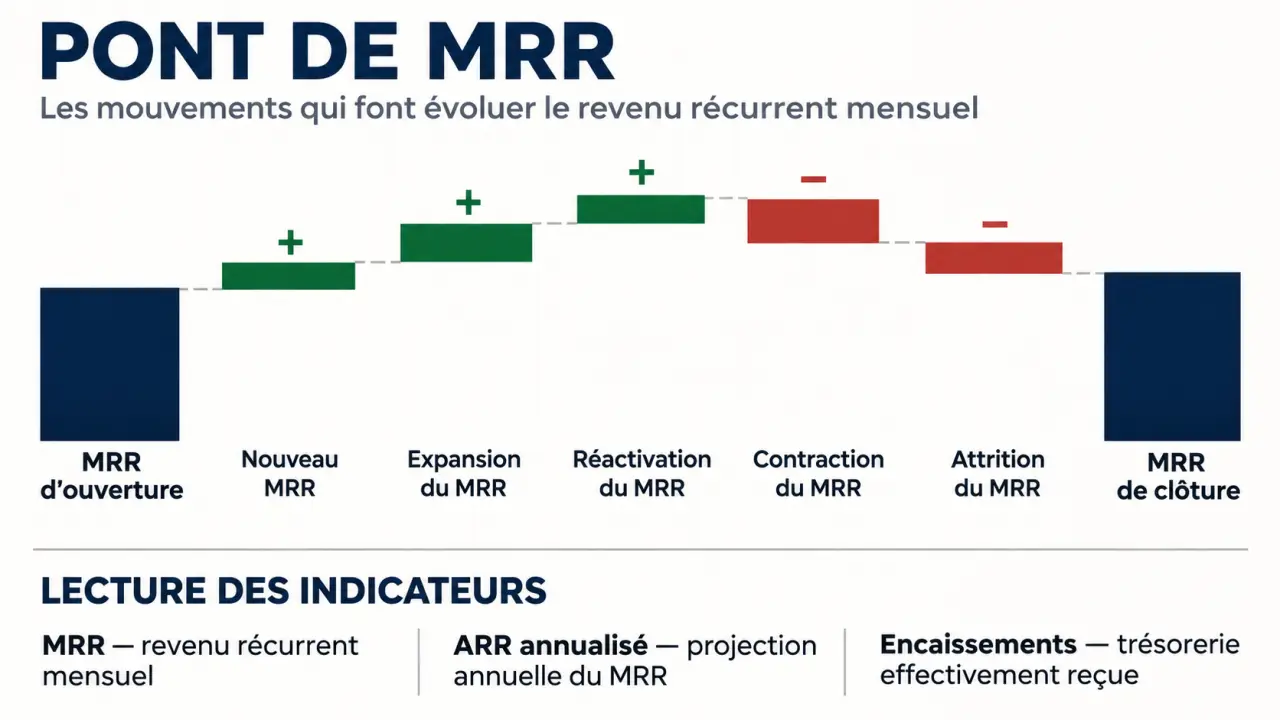
Le total mensuel indique où en est l’activité ; sa décomposition explique pourquoi elle évolue. Pour passer du MRR d’ouverture au MRR de clôture, classez chaque mouvement sans compter deux fois le même revenu.
- New MRR : revenu apporté par de nouveaux clients payants.
- Expansion MRR : hausse liée aux clients existants, par exemple une montée en gamme ou une option supplémentaire.
- Reactivation MRR : revenu d’anciens abonnés redevenus payants. Une première conversion du gratuit au payant relève plutôt du New MRR.
- Contraction MRR : diminution liée à une offre moins chère, à des sièges supprimés ou à une réduction récurrente.
- Churn MRR : revenu perdu lors des résiliations effectives.
Nouveau MRR net = New MRR + Expansion MRR + Reactivation MRR − Contraction MRR − Churn MRR.
Le nouveau MRR net est une variation, pas le total du portefeuille. Le MRR de clôture correspond au MRR d’ouverture augmenté de cette variation. Cette distinction évite l’ambiguïté de l’expression « MRR net », parfois utilisée sans préciser ce qu’elle désigne.
Une hausse peut ainsi masquer un problème : de nouvelles souscriptions compensent des départs importants. Distinguez aussi le churn client du churn revenu. Perdre un petit abonnement et perdre un compte majeur ne produisent pas le même effet financier, même si chacun représente un client perdu.
Relier le MRR aux bons indicateurs de décision
L’ARR annualise le revenu récurrent : ARR = MRR × 12, à périmètre identique. Avec 6 000 € de MRR, l’ARR atteint 72 000 €. Ce montant décrit un rythme annualisé ; il ne constitue pas une prévision certaine du chiffre d’affaires des douze prochains mois.
L’ARPU mesure le revenu moyen par utilisateur ; lorsqu’on raisonne par compte client, il faut le préciser. Sa hausse peut venir d’une meilleure adoption des offres premium, mais aussi du départ des plus petits comptes. Il doit donc être lu avec l’évolution du portefeuille.
Le CAC, ou coût d’acquisition client, aide à apprécier l’effort nécessaire pour gagner des abonnés. La CLV, valeur vie client, met cet effort en perspective avec la valeur générée pendant la relation. Pour juger la rentabilité, privilégiez une approche tenant compte de la marge. Le NPS complète l’analyse par un signal de recommandation, sans remplacer les mesures de rétention.
Il n’existe pas de montant de MRR universellement « bon ». Un portefeuille concentré sur quelques clients fragiles n’offre pas la même visibilité qu’un portefeuille diversifié. Avant d’investir, examinez les échéances de renouvellement, la marge et la trésorerie réellement disponible.
Installer un suivi mensuel qui débouche sur des actions
Un tableur suffit pour démarrer si chaque abonnement possède un identifiant, un montant mensualisé, un statut et des dates fiables. Lorsque les offres se multiplient, reliez le CRM, la facturation et le suivi des paiements : le CRM décrit la relation commerciale, tandis que les contrats et factures précisent le revenu engagé.
Conservez chaque clôture comme une capsule temporelle : archivez non seulement le total, mais aussi les tarifs, remises, statuts et règles de calcul utilisés. Sans cet instantané, une modification du catalogue ou une correction de statut peut réécrire silencieusement l’historique. Vous risquez alors de comparer deux méthodes plutôt que deux performances.
- Réconciliez le MRR d’ouverture, les cinq mouvements et le MRR de clôture.
- Segmentez les variations par offre, ancienneté client et canal d’acquisition.
- Vérifiez les écarts inhabituels avec les contrats et les événements de facturation.
- Associez chaque signal à une action et à un responsable.
Une contraction répétée appelle une analyse de l’usage et du prix. Des résiliations précoces invitent à revoir l’intégration des nouveaux clients. Une expansion solide peut justifier davantage d’accompagnement commercial. Le MRR devient utile lorsqu’il explique une décision, pas lorsqu’il se contente d’afficher une courbe ascendante.