Tableau flux de trésorerie : 3 flux pour comprendre où passe l’argent
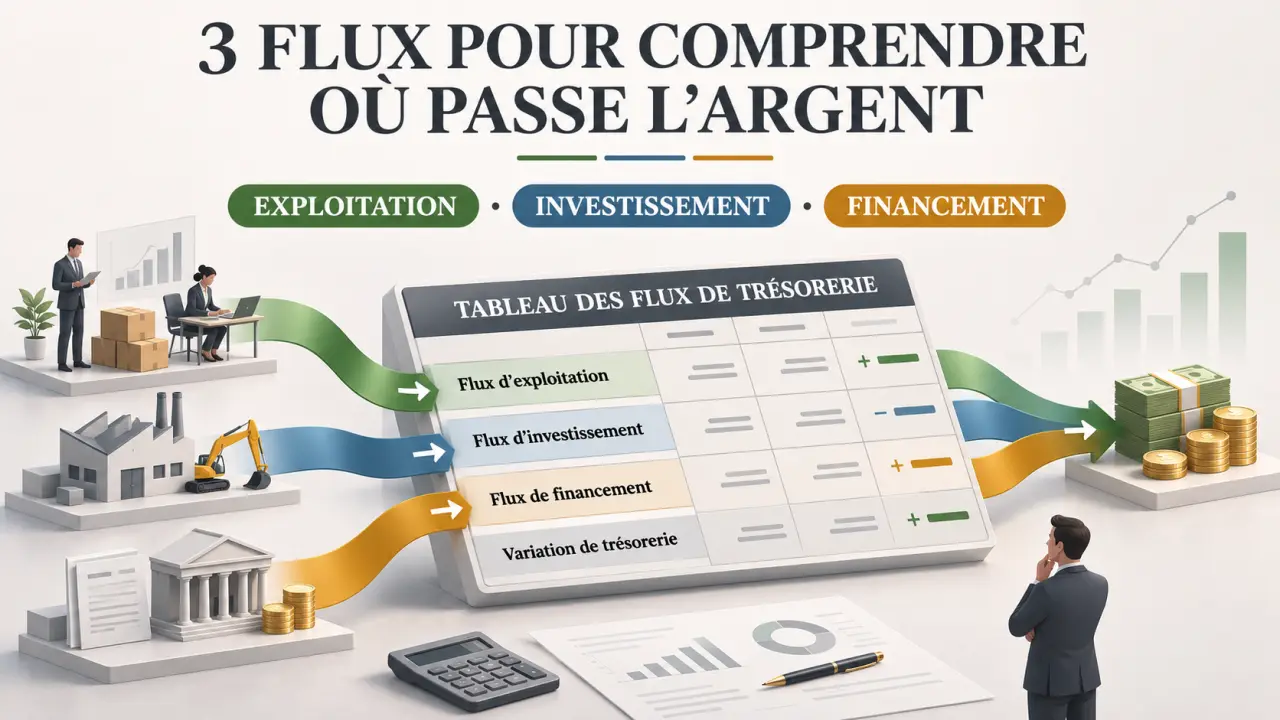
Une entreprise peut afficher un bénéfice et manquer d’argent pour payer ses fournisseurs. Le tableau de flux de trésorerie explique ce décalage : il retrace les entrées et les sorties de liquidités sur une période, en distinguant l’activité, l’investissement et le financement. Son objectif est concret : comprendre la variation de trésorerie et identifier ce qui la soutient ou la fragilise.
Relier le bénéfice comptable à l’argent réellement disponible
Le compte de résultat mesure la performance économique d’une période. Le bilan présente le patrimoine à une date donnée. Le tableau de flux de trésorerie, également appelé état des flux de trésorerie, explique le passage entre la trésorerie d’ouverture et celle de clôture. Ces trois états financiers apportent donc des éclairages complémentaires.
Calculer un tableau de flux de trésorerie
Saisissez les montants pour calculer les flux et la trésorerie de clôture. Les valeurs négatives sont acceptées ; laissez un champ vide ou saisissez 0 si le montant est nul.
Résultats du calcul
- Variation du BFR
- 0
- Flux d’activité
- 0
- Flux d’investissement
- 0
- Flux de financement
- 0
- Variation totale de trésorerie
- 0
- Trésorerie de clôture
- 0
Ventilation des flux
- Activité : CAF − variation du BFR
- 0
- Investissement : cessions encaissées − acquisitions réglées
- 0
- Financement : emprunts − remboursements − dividendes
- 0
Ce calcul constitue une présentation simplifiée d’un tableau de flux de trésorerie. Les retraitements sont à adapter au référentiel comptable et au périmètre retenus. Les montants sont affichés dans la même unité que les valeurs saisies.
La différence tient notamment aux décalages de paiement. Une facture client peut augmenter le résultat avant d’être encaissée. À l’inverse, l’achat d’une machine mobilise immédiatement des liquidités, alors que son coût est généralement réparti dans le résultat par les amortissements.
Il faut aussi distinguer un stock de trésorerie, mesuré à une date, d’un cash flow, qui représente un flux sur une période. L’expression anglaise doit toujours être précisée : flux d’activité, flux disponible ou variation totale ne désignent pas la même chose.
Le tableau historique explique les mouvements déjà réalisés. Un plan de trésorerie prévisionnel anticipe, lui, les encaissements et décaissements futurs, souvent mois par mois. Quant au tableau de financement, il analyse les ressources et emplois ainsi que les équilibres financiers, sans se limiter à la lecture des liquidités.
Classer chaque mouvement dans l’une des trois catégories
La construction repose sur une règle simple : un encaissement porte un signe positif, un décaissement un signe négatif. Chaque mouvement doit ensuite être affecté à la bonne catégorie, selon sa nature et le référentiel comptable applicable.
L’activité : les liquidités générées par le fonctionnement courant
Les flux de trésorerie de l’activité regroupent notamment les règlements des clients, les paiements aux fournisseurs, les salaires et les impôts liés à l’activité. Ils permettent de vérifier si le fonctionnement de l’entreprise produit effectivement de l’argent, au-delà du chiffre d’affaires facturé.
L’investissement : les moyens engagés pour préparer l’avenir
Les flux d’investissement correspondent notamment aux acquisitions et cessions d’immobilisations corporelles, incorporelles ou financières. L’achat d’un équipement constitue une sortie ; sa revente, une entrée. Une dotation aux amortissements n’est pas un décaissement et ne doit donc pas être ajoutée à ces sorties.
Le financement : les apports et les remboursements
Les flux de financement comprennent notamment les apports en capital, les nouveaux emprunts, les remboursements du capital emprunté et les dividendes versés. Attention à séparer capital et intérêts dans les échéances bancaires : leur classement peut différer selon le référentiel retenu. La méthode choisie doit rester cohérente d’une période à l’autre.
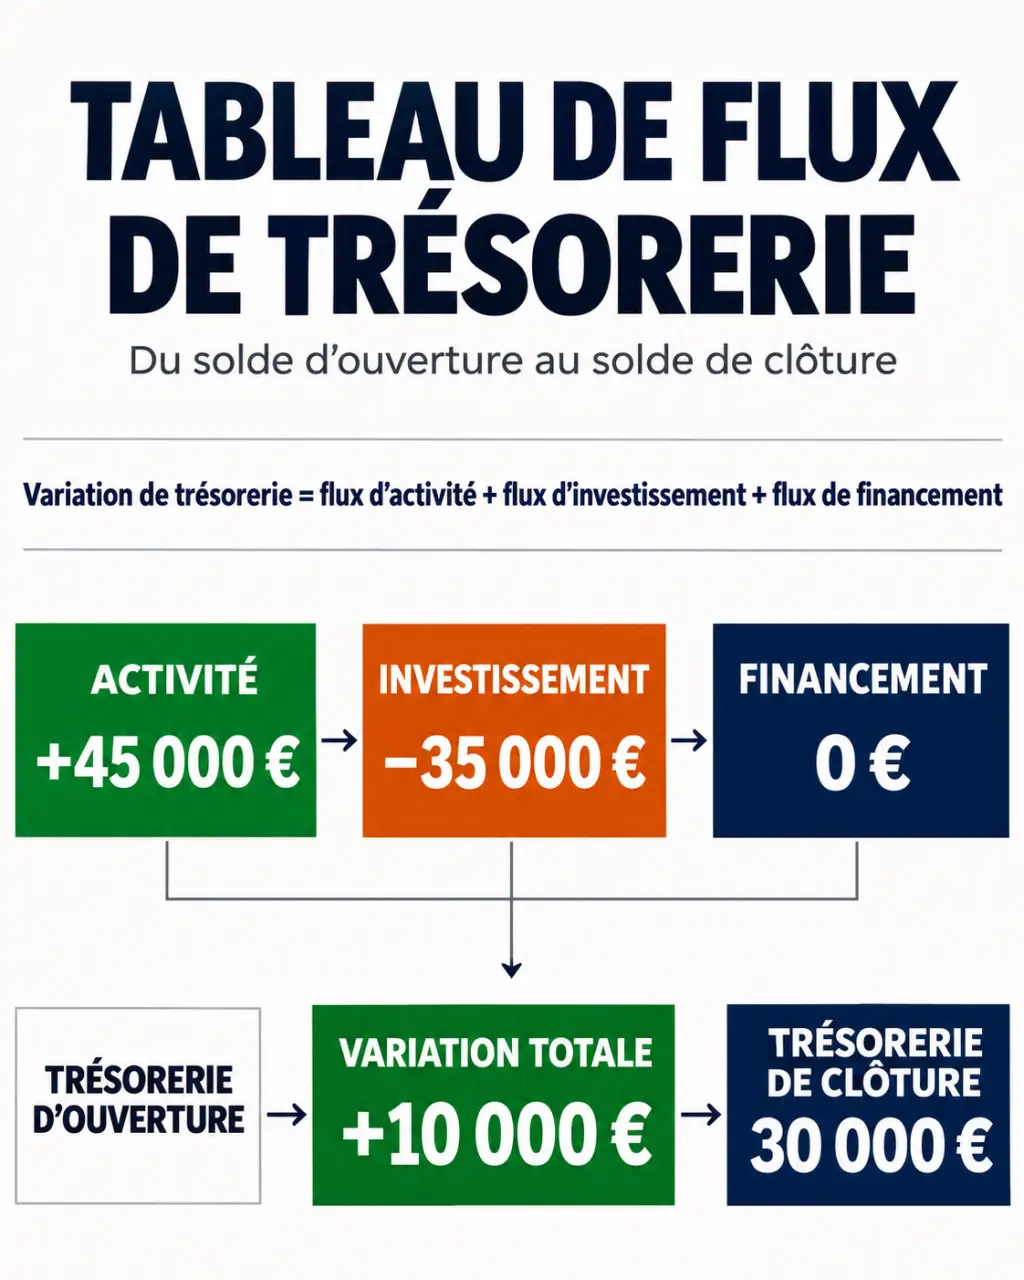
La relation centrale est la suivante : variation de trésorerie = flux d’activité + flux d’investissement + flux de financement, hors effets spécifiques à présenter séparément, tels que certaines variations de change.
Choisir entre méthode directe et méthode indirecte
Les deux méthodes visent le même flux d’activité. Leur différence porte sur le chemin de calcul, pas sur la réalité économique mesurée. La première part des règlements ; la seconde rapproche le résultat comptable des liquidités générées.
| Méthode | Point de départ | Intérêt pratique | Vigilance |
|---|---|---|---|
| Directe | Encaissements et décaissements liés à l’activité | Lecture immédiate des paiements réels | Nécessite une ventilation fiable des mouvements |
| Indirecte | Résultat net ajusté | Explique le passage du bénéfice à la trésorerie | Exige de neutraliser les éléments non monétaires et les autres catégories de flux |
En méthode directe, le principe est : flux d’activité = encaissements d’activité − décaissements d’activité. En méthode indirecte, on corrige notamment le résultat des amortissements, des provisions et des éléments rattachés aux opérations d’investissement ou de financement, puis des décalages de règlement.
Dans une présentation simplifiée fondée sur la capacité d’autofinancement : flux d’activité = CAF − augmentation du BFR, sous réserve des ajustements nécessaires au périmètre retenu. La CAF mesure une ressource potentielle : elle n’est pas encore l’argent encaissé.
Le besoin en fonds de roulement d’exploitation se calcule généralement ainsi : stocks + créances d’exploitation − dettes d’exploitation. Sa variation correspond au BFR de clôture moins celui d’ouverture. Une hausse absorbe des liquidités ; une baisse en libère.
L’EBE, ou excédent brut d’exploitation, mesure pour sa part la performance d’exploitation avant notamment amortissements et éléments financiers. Il ne se confond ni avec la CAF, ni avec le résultat net, ni avec la trésorerie nette, qui est une position à une date donnée.
Construire un tableau vérifiable, avec un exemple chiffré
Réunissez les bilans d’ouverture et de clôture, le compte de résultat, les annexes, le grand livre, les relevés bancaires et les échéanciers d’emprunts. Le détail des immobilisations et des cessions aide à isoler les investissements réellement réglés. Deux bilans seuls ne suffisent pas toujours à reconstituer correctement les flux.
- Définissez la période et le périmètre de trésorerie retenu.
- Calculez les flux d’activité par la méthode choisie.
- Recensez séparément les règlements d’investissement et de financement.
- Rapprochez le solde calculé de la trésorerie de clôture.
Prenons un exemple pédagogique simplifié, sans effet de change. Une entreprise dispose de 20 000 € au début de l’exercice. Sa CAF atteint 60 000 €, mais son BFR augmente de 15 000 €.
| Poste | Calcul | Montant |
|---|---|---|
| Flux d’activité | 60 000 − 15 000 | +45 000 € |
| Flux d’investissement | Cessions encaissées 5 000 − acquisitions réglées 40 000 | −35 000 € |
| Flux de financement | Emprunt reçu 20 000 − capital remboursé 12 000 − dividendes 8 000 | 0 € |
| Variation totale | 45 000 − 35 000 + 0 | +10 000 € |
| Trésorerie de clôture | 20 000 + 10 000 | 30 000 € |
Dans un tableur, conservez une couche de traçabilité derrière chaque total : référence de pièce, date de règlement, catégorie et justification des retraitements. Cette piste d’audit évite qu’une écriture comptable sans paiement soit prise pour un mouvement bancaire. Elle permet aussi de retrouver rapidement l’origine d’un écart, plutôt que de corriger artificiellement le solde final.
Interpréter les flux sans se laisser tromper par leur signe
Une hausse de trésorerie n’est pas automatiquement un signe de bonne santé. Elle peut provenir d’un nouvel emprunt ou d’une vente d’actifs, alors que l’activité consomme des liquidités. Inversement, une baisse peut accompagner un investissement productif financé par des réserves accumulées.
Dans l’exemple, l’activité couvre les investissements nets et laisse 10 000 € de trésorerie supplémentaire. Le financement présente pourtant des mouvements importants malgré son solde nul : emprunter autant que l’on rembourse et distribue ne signifie pas qu’il ne s’est rien passé.
Pour piloter l’entreprise, examinez plusieurs périodes et rapprochez les évolutions du terrain. Une hausse des créances clients invite à vérifier les délais de règlement ; des stocks croissants peuvent signaler des achats anticipés ou des ventes ralenties. Enfin, un solde annuel positif peut masquer un creux saisonnier : complétez donc cette analyse par un suivi mensuel et des prévisions de paiement.