Les dividendes sont-ils imposables ? Le net à comparer entre PFU et barème
Oui, les dividendes sont en principe imposables en France. Pour un particulier résident fiscal français qui les reçoit hors enveloppe exonérée, deux modes d’imposition existent : le prélèvement forfaitaire unique, appliqué par défaut, ou le barème progressif de l’impôt sur le revenu, sur option. Le montant réellement conservé dépend aussi du régime fiscal de la société, de votre situation personnelle et des prélèvements sociaux applicables.
Identifier ce qui est imposé : le bénéfice ou sa distribution
Un dividende correspond à une part du bénéfice distribuée aux associés ou actionnaires. Il ne constitue pas un salaire et ne rémunère pas directement un travail. Avant de calculer son imposition, il faut distinguer deux situations : une société soumise à l’impôt sur les sociétés, ou une société relevant de l’impôt sur le revenu.
Dans une société à l’IS, deux niveaux de taxation
La société paie d’abord l’impôt sur les sociétés sur son bénéfice imposable. Si elle distribue ensuite une partie des sommes disponibles, l’associé personne physique est imposé sur les dividendes reçus, dans la catégorie des revenus de capitaux mobiliers. L’impôt payé par la société ne remplace donc pas celui dû par l’associé.
Pour comparer dividendes et rémunération, il faut ainsi partir du coût global pour l’entreprise, pas seulement du montant versé sur votre compte. Un dividende brut annoncé correspond déjà à une somme distribuable après prise en compte de la fiscalité de la société.
Dans une société à l’IR, le versement n’est pas le déclencheur habituel
Lorsque la société relève de l’impôt sur le revenu, chaque associé est généralement imposé sur sa quote-part de bénéfice, même si celle-ci reste dans l’entreprise. La catégorie fiscale dépend de l’activité : bénéfices industriels et commerciaux, bénéfices non commerciaux ou autre catégorie concernée. On ne raisonne donc pas comme pour des dividendes classiques d’une société à l’IS : retirer ensuite une somme déjà imposée ne crée pas, en principe, une seconde imposition identique.
PFU ou barème : comparer l’impôt sur la même base
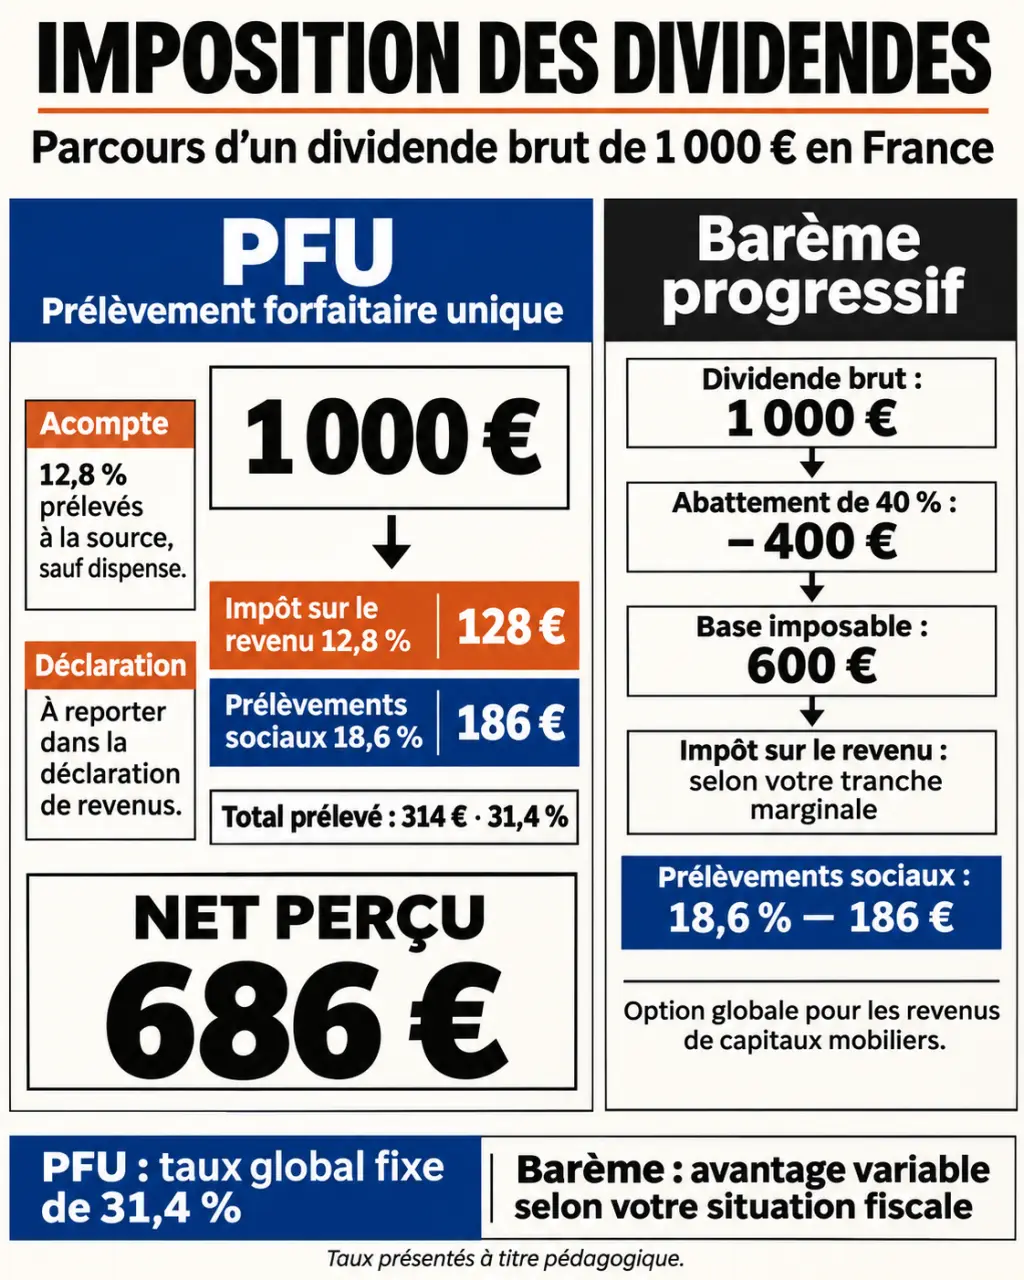
Pour les dividendes ordinaires concernés par le taux de prélèvements sociaux de 18,6 % applicable depuis le 1er janvier 2026, le PFU atteint 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Le taux de 30 %, composé de 12,8 % et de 17,2 %, correspond au régime antérieur. La date du revenu et son régime doivent donc être vérifiés avant toute simulation.
| Point de comparaison | PFU | Barème progressif |
|---|---|---|
| Impôt sur le revenu | 12,8 % du dividende brut | Selon les revenus et les parts du foyer |
| Abattement de 40 % | Non | Oui, pour les distributions éligibles |
| Prélèvements sociaux ordinaires concernés | 18,6 % sur le brut | 18,6 % sur le brut, sans abattement |
| Choix à effectuer | Application par défaut | Option globale via la case 2OP |
Un exemple sur 1 000 € de dividendes
Avec un PFU de 31,4 %, 1 000 € bruts laissent 686 € nets après 128 € d’impôt et 186 € de prélèvements sociaux. Au barème, si la distribution ouvre droit à l’abattement de 40 %, seuls 600 € entrent dans le calcul de l’impôt sur le revenu. Les prélèvements sociaux restent calculés sur 1 000 €.
À titre indicatif, si ces 600 € sont intégralement taxés dans une tranche à 11 %, l’impôt correspondant est de 66 €. Le net atteint alors 748 €, avant prise en compte des autres effets fiscaux. Dans une tranche à 30 %, l’impôt atteint 180 €, soit un net de 634 €. Ces calculs simplifiés ne remplacent pas une simulation du foyer.
Pourquoi la tranche marginale ne suffit pas
L’option pour le barème concerne l’ensemble des revenus et gains entrant dans son champ, pas uniquement un dividende choisi. Les intérêts, certaines plus-values, la décote et la fraction déductible de CSG peuvent modifier le résultat. Un foyer peu imposé a intérêt à tester le barème ; un foyer plus fortement imposé ne doit pas conclure sans comparer l’ensemble de sa déclaration.
Votre horizon de trésorerie compte également : le montant reçu aujourd’hui n’est pas toujours le montant définitivement acquis. Séparez trois lignes dans votre budget : dividende brut, somme immédiatement créditée et net après régularisation fiscale. Cette lecture évite de réinvestir une somme dont une partie devra encore financer l’impôt.
Au versement : distinguer acompte et impôt définitif
Lors du paiement, l’établissement payeur ou la société distributrice prélève généralement un acompte d’impôt sur le revenu de 12,8 %, ainsi que les prélèvements sociaux applicables. Cet acompte porte le nom de prélèvement forfaitaire non libératoire : il ne dispense pas de déclarer les revenus.
Case 2OP : faut-il la cocher pour vos revenus d’investissement ? · Découvrez comment déterminer si la case 2OP est avantageuse pour vos intérêts, dividendes et plus-values lors de la déclaration d’impôt.
L’année suivante, l’administration calcule l’impôt définitif. L’acompte déjà versé vient en déduction. S’il dépasse l’impôt finalement dû, l’excédent est restitué selon les modalités habituelles. Il ne faut donc pas additionner l’acompte et l’impôt définitif comme s’il s’agissait de deux taxes distinctes.
La dispense dépend du revenu fiscal de référence
Vous pouvez demander une dispense de l’acompte de 12,8 % si le revenu fiscal de référence de l’avant-dernière année est inférieur à 50 000 € pour une personne seule ou à 75 000 € pour un couple soumis à imposition commune. La demande doit normalement parvenir au payeur avant le 30 novembre de l’année précédant le versement.
Cette démarche repose sur une attestation sur l’honneur. Elle améliore la trésorerie au moment du paiement, mais n’exonère ni de l’impôt définitif ni des prélèvements sociaux. Vérifiez votre avis d’impôt avant de la demander.
Déclarer sans oublier les situations qui changent le calcul
Les dividendes perçus au cours d’une année doivent être reportés dans la déclaration annuelle déposée l’année suivante, même lorsqu’un prélèvement a déjà été effectué. Pour les dividendes éligibles à l’abattement, le montant brut figure généralement en case 2DC de la déclaration 2042. L’acompte déjà payé est habituellement indiqué en case 2CK.
Contrôlez les montants préremplis à partir de l’imprimé fiscal unique transmis par l’établissement payeur. Ne retranchez pas vous-même l’abattement de 40 % du montant déclaré : l’administration l’applique lorsque les conditions sont remplies et que l’option pour le barème est exercée.
- Pour choisir le barème : cochez la case 2OP après avoir comparé les deux résultats.
- Pour une activité relevant de l’IR : la quote-part de bénéfice peut relever de la déclaration 2042-C-PRO, selon sa nature.
- Pour des dividendes étrangers : une déclaration 2047 et un crédit d’impôt peuvent être nécessaires selon la convention fiscale applicable.
Deux situations méritent une vérification spécifique. Dans un PEA, les dividendes bénéficient du régime propre au plan : ils ne suivent pas automatiquement la fiscalité d’un compte-titres ordinaire. Pour certains dirigeants travailleurs indépendants, notamment les gérants majoritaires de SARL, la fraction des dividendes dépassant le seuil légal de 10 % peut relever des cotisations sociales, selon une assiette comprenant notamment le capital et certains apports.
Enfin, un associé personne morale ou un non-résident relève d’autres règles. Pour un particulier résident fiscal français, la bonne démarche reste simple : identifier le régime de détention, vérifier le brut déclaré, puis comparer PFU et barème sur l’ensemble du foyer fiscal, et non sur le seul dividende encaissé.