Impôts au Maroc : la résidence fiscale fixe le pays d’imposition
Comprendre les impôts au Maroc commence par une question plus importante que le barème : où êtes-vous réellement résident fiscal ? Pour un salarié, un retraité français, un investisseur immobilier ou un entrepreneur installé dans le Royaume, cette qualification détermine les revenus à déclarer, le pays qui peut les taxer et les mécanismes à utiliser pour éviter une double imposition avec la France.
La résidence fiscale au Maroc : le point de départ de votre imposition
Être propriétaire d’un logement au Maroc, y passer plusieurs mois ou y ouvrir un compte bancaire ne suffit pas, à lui seul, à fixer votre résidence fiscale. L’administration examine votre situation dans son ensemble : lieu de vie du foyer, activité professionnelle, durée et régularité des séjours, ainsi que localisation de vos intérêts économiques.
Quiz : Comprendre les impôts au Maroc
Les critères qui permettent de trancher
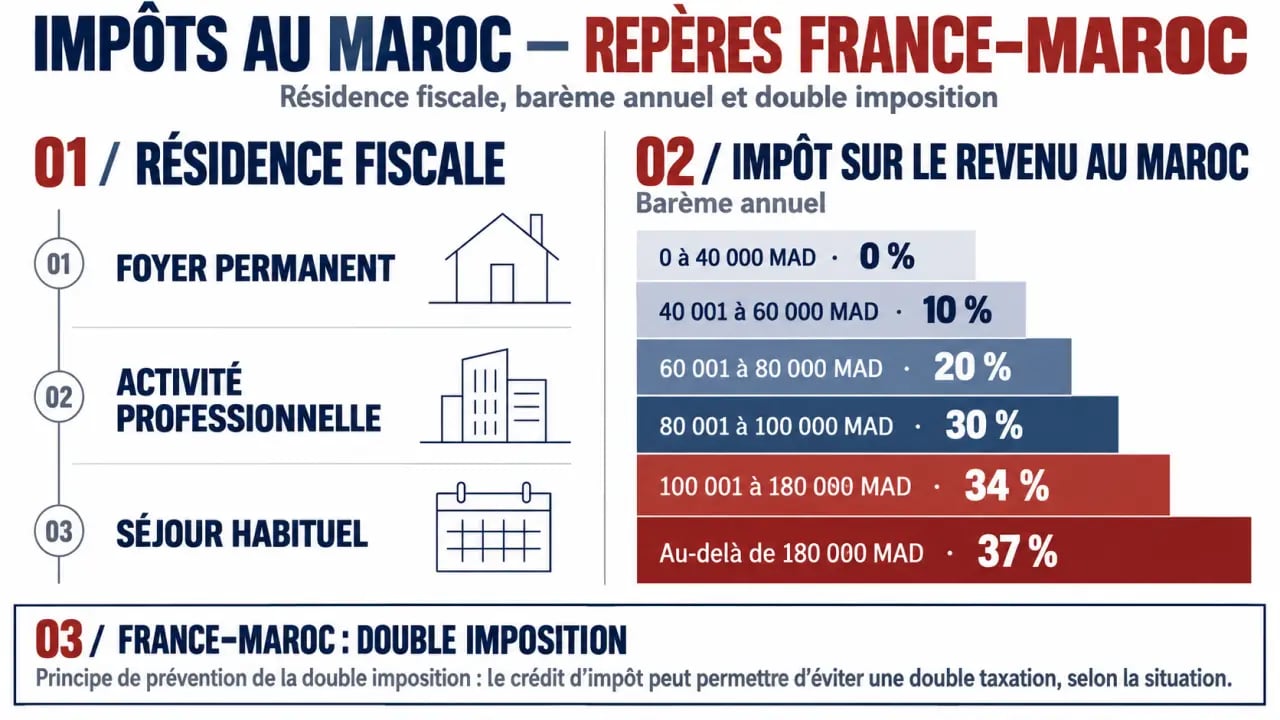
La convention fiscale franco-marocaine du 29 mai 1970 organise la résolution des situations où la France et le Maroc pourraient chacun vous considérer comme résident. Les critères sont appliqués de façon hiérarchisée : foyer permanent d’habitation, centre des activités professionnelles, puis lieu de séjour habituel. En pratique, vous devez pouvoir démontrer une réalité de vie cohérente avec le pays revendiqué.
Cette preuve ne repose pas sur un seul document. Elle s’appuie sur un ensemble d’éléments : bail ou acte d’achat, factures d’électricité, certificats de scolarité des enfants, contrats de travail, relevés de présence, affiliations sociales et justificatifs de revenus. Avant de modifier une adresse fiscale, il est donc préférable de constituer un dossier daté et cohérent.
La résidence fiscale se détermine à partir de l’ensemble de votre situation personnelle, professionnelle et patrimoniale. Si vos revenus sont au Maroc, mais que votre foyer, vos habitudes et vos décisions patrimoniales restent en France, le rattachement fiscal peut être moins évident qu’il n’y paraît. Anticiper ces éléments évite de découvrir trop tard qu’une déclaration doit aussi être déposée dans l’autre pays.
Quels revenus entrent dans le champ des impôts au Maroc ?
Une fois résident fiscal marocain, vous devez examiner la nature de chaque revenu. Le pays d’imposition n’est pas toujours le même selon qu’il s’agit d’un salaire, d’une pension, d’un loyer ou d’un placement financier. La convention fiscale France-Maroc répartit le droit d’imposer entre les deux pays.
| Type de revenu | Règle principale d’imposition | Point de vigilance |
|---|---|---|
| Salaires | Les salaires correspondant à une activité exercée au Maroc sont imposés au Maroc. | L’employeur applique généralement une retenue à la source. |
| Pensions privées | Pour un résident marocain, les pensions de retraite privées sont imposables au Maroc. | Conservez les attestations de pension et de prélèvements. |
| Revenus fonciers | Les loyers d’un bien situé au Maroc relèvent de la fiscalité marocaine ; un immeuble situé en France reste imposable en France. | Un abattement forfaitaire de 40 % s’applique aux loyers de biens situés au Maroc. |
| Dividendes et intérêts français | Ils peuvent supporter une retenue à la source en France, plafonnée par la convention. | Le montant prélevé doit être documenté pour la déclaration marocaine. |
Salaires, retraites et retenue à la source
Pour les salariés, la retenue à la source opérée par l’employeur simplifie le paiement courant de l’impôt sur le revenu. Elle ne dispense toutefois pas de vérifier que les autres revenus éventuels ont été correctement pris en compte. Les retraités doivent, eux aussi, distinguer pension privée, revenus immobiliers et placements : les règles applicables ne se superposent pas automatiquement.
Immobilier : loyers, terrain et taxes locales
Un bailleur au Maroc doit intégrer l’abattement forfaitaire de 40 % sur les loyers des biens situés dans le pays avant de déterminer sa base imposable. L’immobilier peut aussi générer des charges locales distinctes de l’impôt sur le revenu. La taxe sur les terrains non bâtis (TNB) concerne notamment les propriétaires de terrains situés en zone urbaine ou périurbaine. Il faut l’anticiper avant l’achat d’une parcelle destinée à être conservée plusieurs années.
Le barème de l’impôt sur le revenu marocain et les autres taxes à prévoir
L’impôt sur le revenu marocain est progressif. Le taux marginal ne s’applique pas à l’intégralité du revenu, mais à la fraction comprise dans chaque tranche. Cette distinction évite de surestimer l’impôt dû lors d’une hausse de salaire ou de pension.
Convention fiscale France-Maroc : règles d’imposition transfrontalière · Consultez le texte officiel et les commentaires BOFiP sur l’imposition des revenus, notamment des dividendes, entre la France et le Maroc.
| Tranche annuelle de revenu | Taux indiqué |
|---|---|
| De 0 à 40 000 MAD | 0 % |
| De 40 001 à 60 000 MAD | 10 % |
| De 60 001 à 80 000 MAD | 20 % |
| De 80 001 à 100 000 MAD | 30 % |
| De 100 001 à 180 000 MAD | 34 % |
| Au-delà de 180 000 MAD | 37 % |
Au-delà de l’impôt sur le revenu, la fiscalité quotidienne comprend aussi la TVA au taux normal de 20 %. Elle est incluse dans de nombreuses dépenses de consommation et doit être prise en compte dans le budget réel d’une installation ou d’un investissement. Pour un projet immobilier, ajoutez les taxes locales et les coûts liés à la détention du bien au calcul du rendement, plutôt que de retenir uniquement le rendement locatif brut.
France-Maroc : empêcher la double imposition sans oublier une déclaration
La convention fiscale ne signifie pas qu’un revenu ne sera déclaré que dans un seul pays. Elle désigne d’abord le pays ayant le droit d’imposer, puis prévoit un mécanisme pour neutraliser ou compenser un impôt déjà acquitté ailleurs. L’objectif est d’éviter qu’un même revenu soit imposé deux fois sans correction.
Le crédit d’impôt et les revenus de source française
Les revenus fonciers provenant d’un immeuble situé en France restent imposables en France, même si leur propriétaire réside au Maroc. Ils peuvent néanmoins devoir être reportés dans la déclaration marocaine selon les règles applicables, afin de permettre l’imputation d’un crédit d’impôt. De même, les dividendes et intérêts versés depuis la France nécessitent de conserver les justificatifs de retenue à la source.
La bonne méthode consiste à établir un inventaire annuel pour chaque revenu : montant brut, pays d’origine, impôt prélevé, montant net reçu et justificatif disponible. Cette organisation est particulièrement utile aux personnes qui perçoivent à la fois une pension, des loyers français et des revenus financiers. Elle réduit le risque d’oublier un flux déclaré automatiquement dans un pays, mais non reporté dans l’autre.
Déclarer, payer et sécuriser son dossier fiscal
Les démarches fiscales marocaines peuvent être effectuées par déclaration en ligne. Les échéances varient selon la nature du revenu et le statut du contribuable. Certaines obligations annuelles interviennent en début d’année, avec une date souvent évoquée au 1er mars pour certaines démarches déclaratives. Il reste indispensable de vérifier le calendrier applicable à votre situation au moment de déclarer.
Les documents à conserver chaque année
Un dossier fiscal solide permet de répondre rapidement à une demande de l’administration et de documenter une situation transfrontalière. Conservez notamment :
- les certificats de résidence fiscale et justificatifs de domicile ;
- les bulletins de salaire, attestations de pension et relevés de retenue à la source ;
- les baux, relevés de loyers, charges et documents liés aux biens immobiliers ;
- les relevés bancaires faisant apparaître dividendes, intérêts et prélèvements ;
- les déclarations déposées et preuves de paiement dans chaque pays concerné.
Pour une première installation, une retraite à l’étranger, une activité indépendante ou un patrimoine réparti entre la France et le Maroc, un conseil fiscal spécialisé peut être utile avant le départ, plutôt qu’après la première déclaration. L’objectif est d’aligner résidence, revenus, justificatifs et déclarations pour conserver une situation fiscale cohérente.