Plan de trésorerie : repérer le mois où l’argent risque de manquer
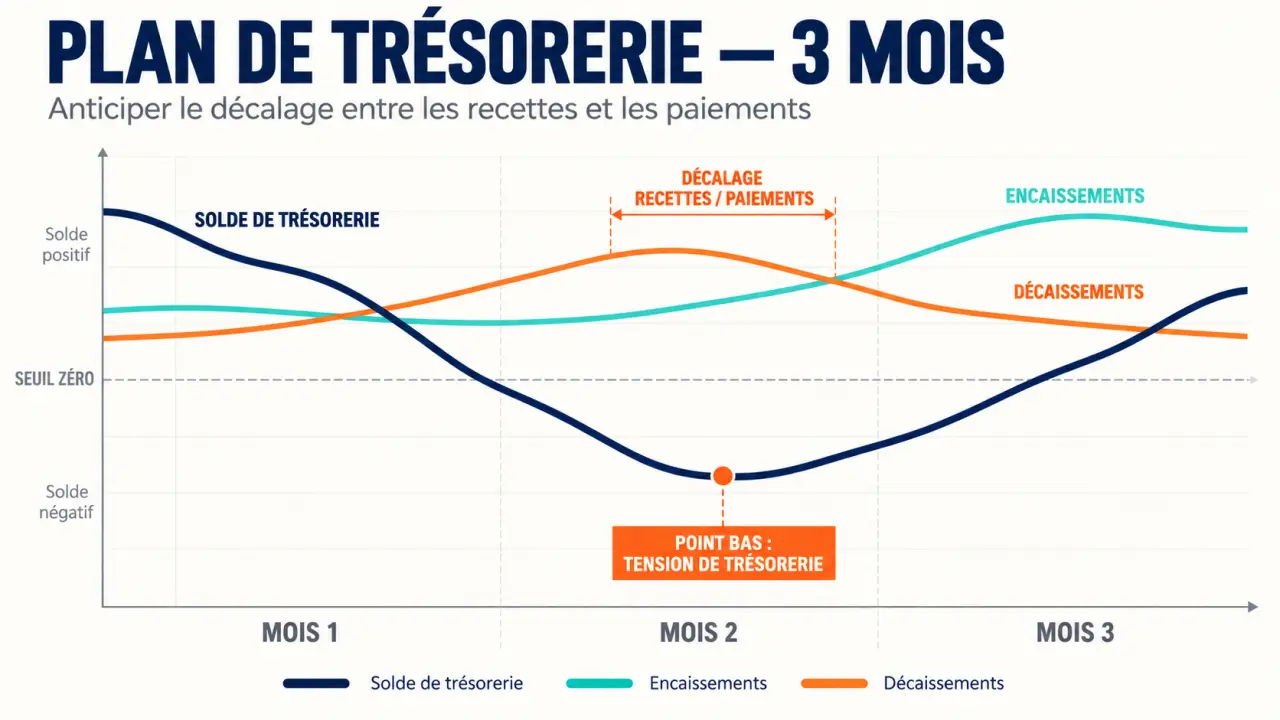
Une entreprise peut vendre, dégager un bénéfice et manquer d’argent pour payer ses fournisseurs. Le plan de trésorerie sert précisément à anticiper ce décalage : il présente les encaissements et les décaissements prévus, mois par mois, pour calculer l’argent réellement disponible. L’enjeu n’est pas seulement de constater un solde négatif, mais de le repérer assez tôt pour agir.
Partir de l’argent disponible, pas du chiffre d’affaires
Le plan de trésorerie prévisionnel est un tableau qui suit les mouvements d’argent à venir. Chaque colonne représente une période, généralement un mois, et chaque ligne une catégorie de recettes ou de dépenses. Pour démarrer, un horizon de douze mois permet de visualiser les échéances annuelles et les variations saisonnières. En période tendue, un suivi hebdomadaire apporte une précision supplémentaire.
Sa logique diffère de celle du compte de résultat. Une facture émise constitue un produit comptable, mais elle ne remplit pas le compte bancaire tant que le client ne l’a pas réglée. À l’inverse, le remboursement du capital d’un emprunt réduit la trésorerie sans constituer une charge du compte de résultat.
La règle essentielle : retenir la date du mouvement bancaire
Pour chaque opération, posez une question simple : quand cet argent sera-t-il effectivement encaissé ou payé ? Une vente réalisée en janvier et réglée en mars entre dans les encaissements de mars. Un acompte reçu avant la livraison apparaît dès sa réception. Cette discipline évite de construire un tableau rassurant sur le papier, mais déconnecté du compte bancaire.
Le point de départ est la trésorerie réellement disponible au début de la première période. Si vous utilisez plusieurs comptes, consolidez leurs soldes et neutralisez les virements internes pour ne pas compter deux fois les mêmes sommes. Une autorisation de découvert reste une capacité de financement : ce n’est pas de l’argent déjà encaissé.
Recenser les flux sans oublier les sorties discrètes
Un tableau utile repose davantage sur l’exhaustivité des flux que sur le nombre de lignes. Regroupez les opérations par familles lisibles, tout en isolant les postes importants ou irréguliers. Les relevés bancaires, échéanciers, contrats et factures constituent une bonne base pour éviter les oublis.
Les encaissements à prévoir avec prudence
- Les règlements clients, selon les dates de paiement attendues.
- Les acomptes et paiements comptants.
- Les apports en capital et en compte courant d’associé.
- Les emprunts, à la date prévue de mise à disposition des fonds.
- Les subventions et remboursements fiscaux, lorsque leur versement peut être raisonnablement estimé.
Distinguez les commandes confirmées des ventes encore hypothétiques. Pour ces dernières, appuyez-vous sur des hypothèses explicites : volume vendu, prix moyen et délai de règlement. Une aide demandée, mais non accordée, ne doit pas être traitée comme une recette certaine dans votre scénario de référence.
Les décaissements à intégrer au bon montant
Prévoyez les achats, loyers, salaires, cotisations sociales, assurances, abonnements, impôts, investissements et échéances d’emprunt. Pensez aussi aux frais bancaires, aux dépenses annuelles et aux prélèvements personnels ou rémunérations du dirigeant selon le statut de l’activité. Les petites sorties récurrentes deviennent significatives lorsqu’elles s’additionnent.
Pour les opérations soumises à la TVA, inscrivez les paiements clients et fournisseurs pour leur montant TTC, puis prévoyez séparément les versements ou remboursements de TVA selon votre régime. En franchise en base, ne créez pas artificiellement de flux de TVA. Le traitement doit toujours correspondre aux sommes qui transitent réellement en banque.
Construire un tableau mensuel qui se vérifie facilement
Un tableur suffit pour commencer. Placez les mois en colonnes, puis organisez les lignes dans cet ordre : solde initial, encaissements, décaissements, variation de trésorerie et solde final. Le solde final d’un mois devient automatiquement le solde initial du suivant.
Les deux calculs à retenir sont simples : variation de trésorerie = encaissements − décaissements, puis solde final = solde initial + variation. L’exemple fictif ci-dessous montre pourquoi une remontée des recettes ne suffit pas toujours à éviter un besoin de financement.
| Flux en euros | Janvier | Février | Mars |
|---|---|---|---|
| Solde initial | 8 000 | 5 000 | −2 000 |
| Encaissements | 12 000 | 10 000 | 18 000 |
| Décaissements | 15 000 | 17 000 | 14 000 |
| Variation mensuelle | −3 000 | −7 000 | 4 000 |
| Solde final | 5 000 | −2 000 | 2 000 |
Dans cet exemple, mars termine dans le positif, mais février présente un déficit prévisionnel de 2 000 euros. Sans adaptation des flux ou financement, certaines échéances ne pourront pas être honorées. Le retour à l’équilibre le mois suivant ne résout donc pas le problème du mois précédent.
Attention également à l’ordre des mouvements à l’intérieur du mois. Un solde positif au dernier jour peut masquer un creux entre le paiement des salaires et l’arrivée d’un gros règlement. Lorsque la marge est faible, détaillez les semaines, voire les dates des principales échéances.
Tester les retards pour mesurer le vrai point de fragilité
Un prévisionnel n’est pas une promesse. Sa valeur tient à la qualité des hypothèses et à sa capacité à montrer ce qui se passe lorsqu’elles changent. Conservez un scénario central réaliste, puis testez un scénario dégradé : règlement client repoussé, ventes inférieures aux attentes ou dépense imprévue.
Un retard de paiement produit une onde qui se propage d’un mois à l’autre. Si un encaissement passe de février à mars, il faut le retirer de février et l’ajouter à mars, puis recalculer tous les soldes suivants. Si l’encaissement arrive finalement en avril, le creux se prolonge encore. Cette lecture en cascade aide à distinguer un simple décalage temporaire d’un manque d’argent qui s’aggrave durablement.
Observez surtout le point bas de trésorerie, sa date et sa durée. Un besoin bref lié à une facture en attente n’appelle pas la même réponse qu’une succession de mois déficitaires. Dans le second cas, il faut examiner les marges, le niveau des charges et le cycle d’exploitation, pas seulement chercher un crédit supplémentaire.
Fixez aussi un seuil d’alerte adapté à vos dépenses incompressibles. Attendre que le solde atteigne zéro laisse peu de choix. Une réserve permettant de couvrir les prochaines échéances essentielles donne davantage de temps pour négocier et décider.
Faire du prévisionnel un outil de décision régulier
Actualisez le plan chaque mois, et plus souvent si les flux sont instables. Remplacez les prévisions échues par les mouvements réels, puis prolongez l’horizon. Conservez une trace des écarts pour comprendre leur origine : vente non réalisée, facture payée en retard, dépense oubliée ou estimation trop optimiste.
Lorsqu’une tension apparaît, choisissez des actions qui correspondent à sa cause :
- Accélérer les encaissements : facturer sans attendre, demander un acompte lorsque c’est pertinent et relancer les échéances clients.
- Réorganiser les sorties : reporter un investissement non urgent ou négocier un échéancier avec l’accord du créancier.
- Réduire l’argent immobilisé : ajuster les achats et les stocks aux besoins réels.
- Préparer un financement : présenter le montant nécessaire, sa durée et les flux attendus pour le rembourser.
Ne décalez pas unilatéralement les obligations fiscales, sociales ou contractuelles pour rendre le tableau positif. Un report doit être autorisé ou négocié. Enfin, vérifiez que la solution retenue ne déplace pas simplement le problème : financer une perte récurrente exige une réponse différente de celle apportée à un décalage ponctuel.
Un bon plan de trésorerie n’est pas celui qui affiche toujours du vert. C’est celui qui rend les difficultés visibles suffisamment tôt pour préserver votre capacité de choix.