Investissement immobilier d'entreprise : optimiser son rendement par le bon montage fiscal
L'investissement dans l'immobilier d'entreprise constitue une stratégie patrimoniale majeure pour les sociétés souhaitant diversifier leurs actifs et optimiser leur fiscalité. Contrairement au secteur résidentiel, ce segment offre une stabilité accrue, portée par des baux commerciaux longs et une gestion locative simplifiée. La réussite d'une telle opération dépend toutefois du choix du montage juridique, qui détermine la rentabilité nette et la préservation de la capacité d'emprunt de l'entreprise.
Pourquoi l'immobilier d'entreprise attire les investisseurs
L'attrait pour les bureaux, les entrepôts ou les locaux commerciaux repose sur des indicateurs de performance solides. Le rendement brut, compris entre 5 % et 8 % selon la localisation et l'état du bien, dépasse régulièrement celui de l'immobilier d'habitation. Cette performance s'accompagne d'une sécurité locative renforcée : les entreprises locataires affichent une stabilité financière supérieure et une volonté de s'inscrire dans la durée.
La structure de l'investissement influence directement la performance globale. Le montage juridique, c'est-à-dire la manière dont les actifs sont structurés et isolés, devient le levier principal de votre stratégie. Une organisation rigoureuse permet de cloisonner les risques opérationnels de votre activité tout en favorisant une gestion comptable séparée, capable d'absorber les cycles économiques sans fragiliser votre bilan global.
Le bail commercial 3/6/9 offre une visibilité sur les revenus locatifs sur le long terme. La vacance locative est structurellement plus faible que dans le résidentiel, particulièrement pour les biens bien situés. Enfin, dans de nombreux baux, la taxe foncière et les charges courantes sont refacturées au locataire, limitant les coûts pour le bailleur.
Les principales options de détention juridique
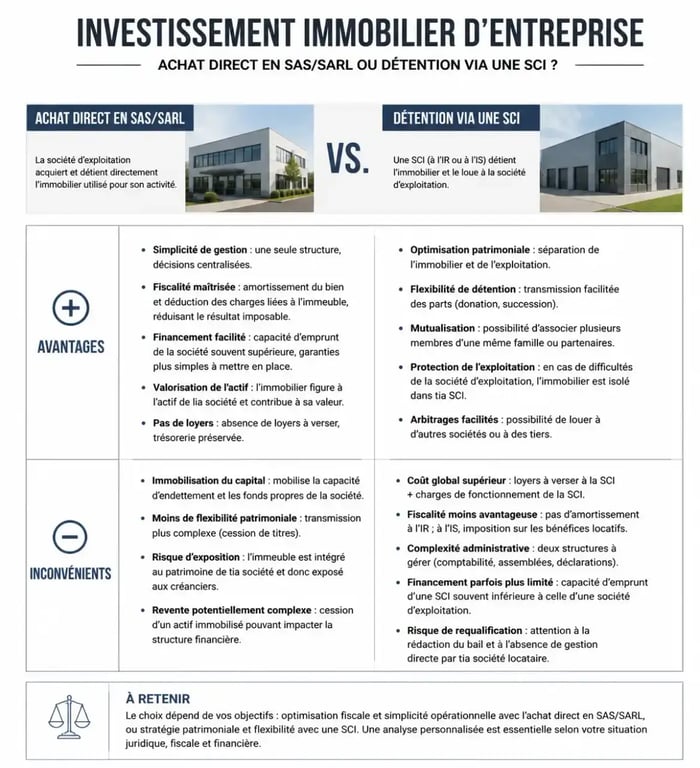
Le choix entre l'achat direct et l'usage d'une structure dédiée comme la SCI constitue l'arbitrage le plus critique. Chaque option répond à des objectifs distincts en termes de gestion patrimoniale et de transmission.
L'achat direct via SAS ou SARL
Acheter un bien immobilier directement au nom de votre société d'exploitation est la solution la plus simple à mettre en œuvre. Elle permet d'inscrire l'actif au bilan de l'entreprise, facilitant ainsi l'amortissement comptable. Ce mécanisme réduit mécaniquement le bénéfice imposable de la société, générant une économie d'impôt immédiate. Cette option présente toutefois un risque : en cas de difficultés financières de l'activité, le patrimoine immobilier est exposé aux créanciers de l'entreprise.
L'investissement via une SCI détenue par l'entreprise
La création d'une Société Civile Immobilière permet de séparer juridiquement l'activité opérationnelle du patrimoine immobilier. Cette structure offre une grande flexibilité. Lorsqu'elle est détenue à 100 % par votre société, elle centralise la gestion tout en protégeant les murs de l'activité principale. La détention partielle permet d'associer des membres de la famille ou des partenaires, facilitant la transmission future des parts sociales tout en conservant le contrôle opérationnel.
Fiscalité et amortissement : les leviers de performance
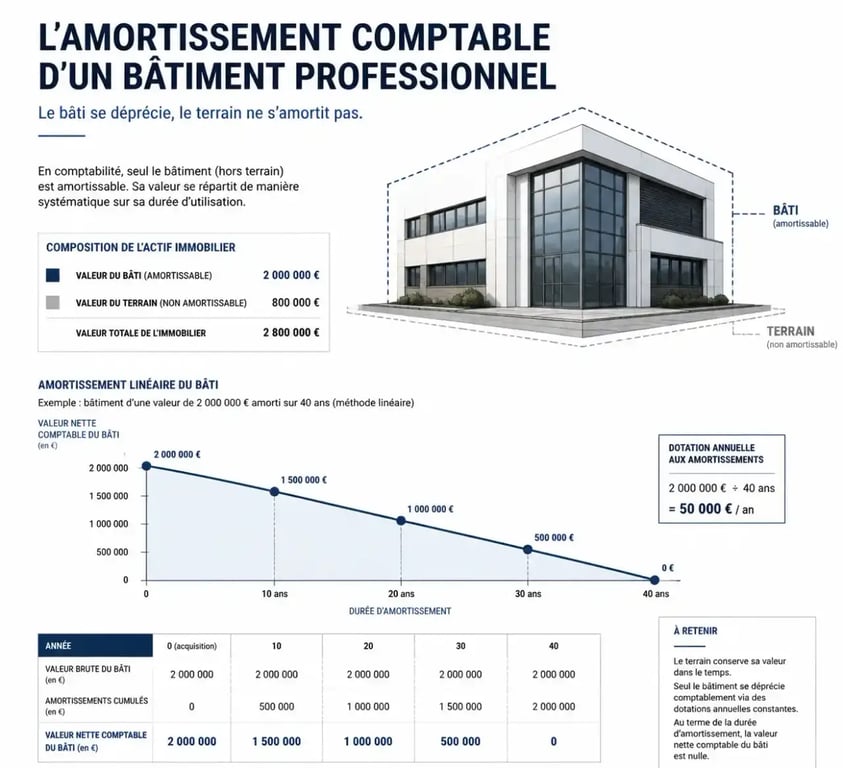
La fiscalité est le moteur de la rentabilité nette. L'utilisation de l'amortissement comptable est un avantage exclusif de la détention au sein d'une société soumise à l'impôt sur les sociétés (IS). En comptabilisant la dépréciation du bien sur plusieurs décennies, vous diminuez votre base imposable. Notez que le terrain, contrairement au bâtiment, n'est pas amortissable.
L'arbitrage entre IS et IR dépend de votre situation personnelle. Si l'IS permet une optimisation efficace par le biais des amortissements et des frais financiers, l'IR peut être privilégié dans une optique de constitution de revenus complémentaires sur le long terme, notamment en fin de crédit, lorsque les intérêts d'emprunt ne viennent plus réduire les bénéfices.
Analyser les actifs : le choix entre libre ou occupé
L'acquisition d'un bien libre offre une liberté totale sur le choix du locataire et le montant du loyer, mais elle implique une période de commercialisation durant laquelle le bien ne génère aucun revenu. À l'inverse, l'achat d'un bien déjà occupé permet de percevoir des loyers dès le premier jour, garantissant un flux de trésorerie immédiat.
Tout savoir sur le bail commercial : guide et règles officielles · Consultez le guide officiel pour comprendre les obligations, la durée et les conditions de votre contrat de location pour un local professionnel.
Le rendement immédiat est nul pour un bien libre durant la phase de vacance, alors qu'il est immédiat pour un bien occupé. La gestion d'un bien libre nécessite une recherche active de locataire, tandis qu'un bien occupé offre une stabilité de revenus. Le risque principal pour un bien libre est la vacance initiale, alors que pour un bien occupé, il convient de vérifier la solidité financière du locataire en place.
Les points de vigilance avant de se lancer
Avant de finaliser votre investissement, une analyse rigoureuse est indispensable. La localisation reste le premier facteur de succès. Un entrepôt situé à proximité des grands axes logistiques aura toujours une valeur de revente supérieure à un local isolé. La capacité d'emprunt ne doit pas être négligée : si l'investissement est porté par votre société, assurez-vous que le niveau d'endettement ne limite pas vos futurs investissements dans votre cœur de métier.
Anticipez également les travaux. Contrairement au résidentiel, les locaux professionnels nécessitent souvent des aménagements spécifiques pour répondre aux normes d'accessibilité ou aux besoins techniques. Ces travaux, s'ils sont bien négociés dans le cadre d'un bail, peuvent être en partie pris en charge par le preneur, optimisant ainsi votre rendement locatif net sur la durée.