Fiscalité du PEE : ce qui est exonéré et ce qui paie des prélèvements sociaux
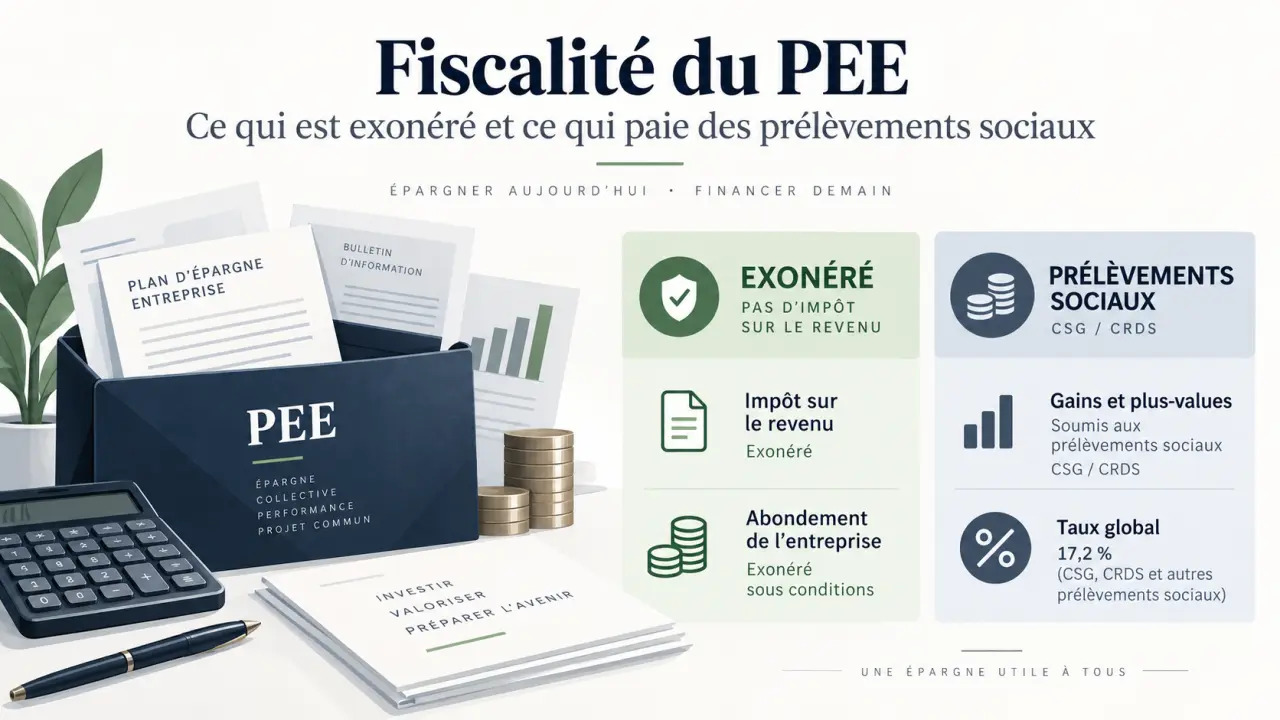
Le Plan d'épargne entreprise attire d'abord par sa promesse fiscale : placer une prime plutôt que la toucher directement, et en tirer un avantage net. Mais cette promesse se décompose en règles précises selon l'origine des sommes et le moment où elles sortent du plan. Voici comment s'y retrouver, sans confondre ce qui est vraiment exonéré et ce qui reste soumis à prélèvements.
Comment le PEE est-il imposé à l'entrée ?
La première chose à comprendre, c'est que le PEE n'a pas une fiscalité unique : elle dépend de la nature de la somme versée. Un euro de participation ne subit pas le même sort fiscal qu'un euro versé volontairement par le salarié. C'est cette distinction, souvent négligée dans les présentations trop générales, qui explique pourquoi deux salariés avec le même solde peuvent avoir des situations fiscales différentes.
Les versements volontaires ne sont pas déductibles
Contrairement à une idée reçue, verser de l'argent personnel sur son PEE n'ouvre droit à aucune déduction d'impôt sur le revenu. L'argent versé volontairement provient du salaire net, déjà imposé l'année de sa perception. Le versement volontaire est plafonné à 25 % de la rémunération annuelle brute du salarié : ce plafond protège surtout contre un excès de blocage de liquidités, pas contre un excès fiscal, puisqu'aucune charge supplémentaire ne s'applique à l'entrée sur ce type de versement.
L'abondement de l'employeur, un avantage sous conditions
L'abondement est la somme que l'entreprise ajoute au versement du salarié, dans la limite de trois fois le montant versé par ce dernier et d'un plafond absolu. Cette somme échappe à l'impôt sur le revenu au moment de son versement, ce qui est peu courant pour une rémunération venant de l'employeur. Elle reste en revanche soumise à la CSG-CRDS, et peut supporter le forfait social selon l'effectif de l'entreprise. L'abondement n'est donc pas totalement hors d'atteinte des prélèvements : il est épargné par l'impôt sur le revenu, ce qui reste un avantage réel comparé à une prime versée directement en salaire.
Intéressement, participation et prime de partage de la valeur : le même principe
Lorsqu'un salarié choisit d'affecter sa prime d'intéressement, de participation ou de partage de la valeur sur le PEE plutôt que de la percevoir immédiatement, ces sommes bénéficient d'une exonération d'impôt sur le revenu. C'est ce choix d'affectation qui déclenche l'avantage fiscal : perçue directement, la prime est imposée comme un revenu classique ; versée sur le PEE, elle échappe à cette imposition tant qu'elle reste bloquée dans le plan. Les prélèvements sociaux, eux, restent dus sur ces sommes selon les règles applicables à chaque catégorie de revenu.
Que se passe-t-il fiscalement pendant la durée de blocage ?
Une fois les sommes investies, placées en général sur des FCPE ou en Sicav d'entreprise, elles génèrent des gains : dividendes réinvestis, plus-values latentes, intérêts. Tant que ces gains restent dans le plan, ils ne sont pas imposés à l'impôt sur le revenu. C'est un point souvent mal compris : l'exonération ne porte pas uniquement sur les versements initiaux, elle protège aussi la capitalisation qui se produit pendant les cinq années de blocage. Cette mécanique rapproche le PEE d'une enveloppe de capitalisation : l'épargne profite de cette neutralité fiscale tant qu'elle reste investie, à condition de ne pas sortir du plan avant l'échéance prévue, sous peine de perdre ce bénéfice.
Le délai de blocage de 5 ans s'apprécie versement par versement, et non de manière globale sur l'ensemble du plan. Concrètement, un versement effectué cette année et un versement effectué l'an dernier n'arrivent pas à échéance à la même date. Cette règle, peu mise en avant, explique pourquoi un salarié peut parfois débloquer une partie de son épargne sans toucher au reste.
Quelle fiscalité à la sortie du PEE ?
Après les cinq ans de blocage, ou en cas de déblocage anticipé justifié, la sortie du PEE se fait en capital, jamais en rente. Le capital correspondant aux versements initiaux et à l'abondement n'est pas imposé à l'impôt sur le revenu à ce stade, puisqu'il l'a déjà été en amont ou en a été exonéré selon son origine. En revanche, les plus-values réalisées sur la période de détention supportent les prélèvements sociaux, fixés à 17,2 %. La nuance essentielle à retenir : l'exonération d'impôt sur le revenu ne s'étend jamais aux prélèvements sociaux, qui s'appliquent systématiquement sur la part de gain, quelle que soit l'origine des sommes.
Cette distinction entre capital et gain mérite d'être bien comprise avant toute déclaration. Le capital versé, qu'il provienne d'un versement volontaire, d'un abondement ou d'une prime affectée, sort sans impôt sur le revenu. Seule la plus-value générée par le placement est concernée par les prélèvements sociaux, prélevés automatiquement par l'organisme gestionnaire au moment du retrait.
Dans quels cas peut-on débloquer son PEE avant 5 ans sans perdre l'avantage fiscal ?
Le législateur a prévu une liste de situations limitativement encadrées qui permettent un déblocage anticipé sans remettre en cause le régime fiscal applicable. Parmi les cas les plus fréquents figurent le mariage ou le Pacs, la naissance ou l'arrivée d'un troisième enfant, le divorce avec garde d'au moins un enfant, l'achat de la résidence principale, l'invalidité, le décès, la fin du contrat de travail, le surendettement ou encore la création d'entreprise. Ces événements justifient un retrait sans attendre l'échéance des cinq ans, et surtout sans perte de l'exonération d'impôt sur le revenu sur le capital.
Il faut cependant conserver les justificatifs liés à l'événement invoqué, car l'organisme gestionnaire ou l'administration peut demander une preuve du motif de déblocage. Un relevé de situation ou l'IFU (imprimé fiscal unique) transmis chaque année par le teneur de compte permet de suivre précisément l'origine et la date de chaque versement, ce qui facilite la justification en cas de contrôle.
PEE, PEI et PEG : la fiscalité change-t-elle selon le dispositif ?
Le PEE est un plan mis en place au sein d'une seule entreprise, tandis que le PEI (plan d'épargne interentreprises) regroupe plusieurs entreprises, souvent de taille plus modeste, autour d'un même dispositif, et le PEG (plan d'épargne de groupe) concerne un ensemble d'entreprises liées capitalistiquement. Sur le plan fiscal, ces trois variantes obéissent exactement aux mêmes règles : mêmes conditions d'exonération à l'entrée, même traitement des gains pendant la détention, mêmes prélèvements sociaux à la sortie. La différence ne se situe jamais dans le régime fiscal applicable au salarié, mais dans le périmètre de l'entreprise ou du groupe concerné par l'accord.
Le PER (plan d'épargne retraite), en revanche, obéit à une logique différente : les versements volontaires peuvent y être déduits du revenu imposable, mais la sortie, le plus souvent à la retraite, est alors fiscalisée sur la part correspondant à cette déduction. Le PEE fait le choix inverse : pas de déduction à l'entrée sur les versements volontaires, mais une sortie largement exonérée d'impôt sur le revenu. Le choix entre les deux dépend surtout de l'horizon de placement et du besoin de disponibilité des fonds.
Les plafonds et taux à connaître pour éviter toute erreur
Pour sécuriser sa compréhension du dispositif, quelques repères chiffrés permettent d'éviter les erreurs les plus courantes. Le versement volontaire du salarié ne peut dépasser 25 % de sa rémunération annuelle brute. L'abondement de l'employeur est plafonné à trois fois le montant versé par le salarié, dans la limite d'un plafond annuel fixé en pourcentage du plafond annuel de la Sécurité sociale. Les prélèvements sociaux sur les plus-values s'élèvent à 17,2 %, un taux qui s'applique uniformément quelle que soit l'origine du versement initial.
| Élément | Traitement fiscal | Traitement social |
|---|---|---|
| Versement volontaire | Non déductible, non imposé à la sortie | Prélèvements sociaux sur les gains uniquement |
| Abondement employeur | Exonéré d'impôt sur le revenu | CSG-CRDS, forfait social selon l'effectif |
| Intéressement / participation affectés | Exonéré d'impôt sur le revenu si versé sur le PEE | Prélèvements sociaux applicables |
| Plus-values à la sortie | Exonérées d'impôt sur le revenu | 17,2 % de prélèvements sociaux |
Garder ce tableau en tête suffit généralement à répondre aux principales questions de déclaration : le capital versé ou abondé ne génère jamais d'impôt sur le revenu à la sortie, seule la part de gain reste concernée par les prélèvements sociaux. C'est cette ligne de partage, entre capital et plus-value, qui structure toute la fiscalité du PEE et qui mérite d'être vérifiée avant chaque retrait.