Cas pratique : une PME du BTP réduit ses impayés
En structurant son processus de facturation et de relance, une entreprise de rénovation énergétique a amélioré sa trésorerie sans alourdir le travail de ses équipes.
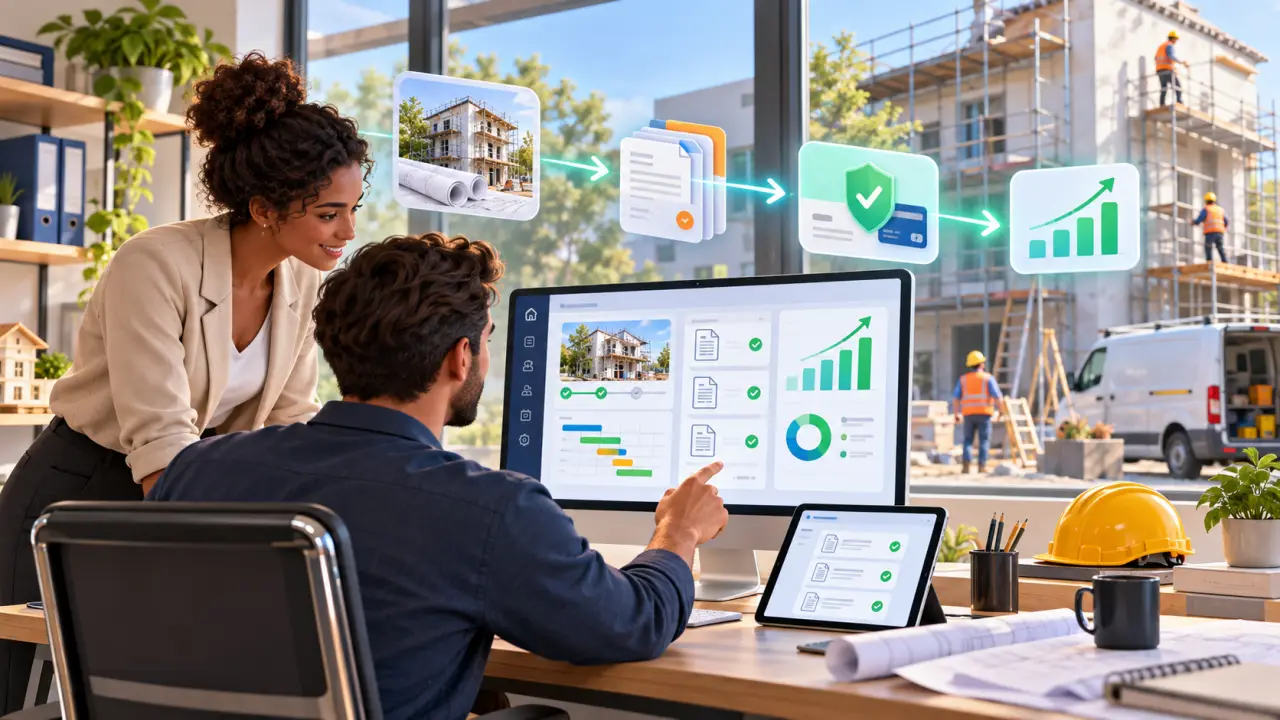
Dans le BTP, la rentabilité d’un chantier ne se mesure pas uniquement à la marge prévue sur le devis. Elle dépend aussi de la capacité à transformer rapidement les travaux réalisés en encaissements. Entre les acomptes, les situations de travaux, les retenues de garantie et les délais de validation, le moindre retard administratif peut fragiliser la trésorerie.
Cette situation concernait une PME spécialisée dans la rénovation énergétique, composée de 24 salariés et réalisant environ 3,8 millions d’euros de chiffre d’affaires annuel. L’entreprise ne manquait pas de clients ni de chantiers, mais son besoin en fonds de roulement augmentait chaque année. Son objectif était clair : réduire les impayés tout en conservant une relation commerciale constructive.
Le point de départ : un processus de facturation dispersé
Avant le projet, les informations étaient réparties entre plusieurs outils. Les conducteurs de travaux transmettaient les éléments de facturation par courriel, la comptabilité suivait les échéances dans un tableur et les relances étaient souvent effectuées au cas par cas. Cette organisation fonctionnait lorsque l’activité était faible, mais elle devenait risquée avec plusieurs dizaines de chantiers simultanés.
Le diagnostic a fait ressortir quatre causes principales :
- des factures envoyées avec plusieurs jours de décalage après la validation des travaux ;
- des pièces manquantes, comme un procès-verbal ou un justificatif de situation ;
- un manque de visibilité sur les factures arrivant à échéance ;
- des relances irrégulières, dépendantes de la disponibilité d’une personne.
Le montant moyen des créances clients dépassait 410 000 euros, dont près de 115 000 euros étaient échus depuis plus de 30 jours. La direction ne cherchait pas à relancer davantage, mais à relancer mieux : au bon moment, avec les bonnes informations et un historique partagé.
La méthode retenue en trois étapes
1. Centraliser les données utiles
La PME a commencé par réunir dans un même espace les clients, les chantiers, les devis, les factures et les échéances. Chaque facture était rattachée à son projet et à son responsable opérationnel. Cette association simple a réduit les recherches manuelles et facilité les échanges entre le terrain, l’administration et la direction.
Un tableau de bord central affichait notamment le chiffre d’affaires facturé, les encaissements attendus, les retards par client et la répartition des créances par ancienneté. Les responsables n’avaient plus besoin de consolider plusieurs fichiers pour comprendre la situation de la semaine.
2. Automatiser les relances sans déshumaniser la relation
Le second chantier consistait à créer un scénario de relance progressif. Un premier message informatif était envoyé quelques jours avant l’échéance. En cas de retard, une relance courtoise rappelait la référence de la facture, le montant dû et les coordonnées de l’équipe administrative. Les dossiers sensibles étaient ensuite signalés pour un appel personnalisé.
Cette automatisation n’a pas remplacé le jugement des équipes. Elle a surtout supprimé les oublis et standardisé les pratiques. Les collaborateurs pouvaient modifier le message, suspendre une relance en cas de litige ou ajouter une note visible par les personnes autorisées.
3. Piloter avec des indicateurs simples
La direction a retenu cinq indicateurs suivis chaque semaine :
- le délai moyen entre la fin des travaux et l’émission de la facture ;
- le délai moyen de paiement ;
- le montant total des créances échues ;
- le taux de factures comportant une pièce manquante ;
- le montant encaissé par rapport aux prévisions.
Ces données ont permis de distinguer les retards réellement liés au client des blocages internes. Dans certains cas, le problème ne venait pas d’un refus de payer, mais d’une facture incomplète ou envoyée au mauvais interlocuteur. L’entreprise pouvait alors corriger la cause plutôt que multiplier les relances.
La même logique de suivi peut s’appliquer à d’autres activités où les délais et la qualité des échanges influencent directement la trésorerie. Pour approfondir la question du choix et de la lecture d’un vin accessible mais exigeant, le dossier de Réserve du Vigneron consacré au Guigal Côtes du Rhône explique comment évaluer cette cuvée comme porte d’entrée sérieuse d’une grande maison rhodanienne. Cette approche, fondée sur des critères concrets plutôt que sur une impression générale, rappelle l’intérêt d’une décision guidée par des repères vérifiables.
Des résultats mesurables après trois mois
Au terme du premier trimestre, la PME a observé des progrès significatifs. Le délai moyen d’émission des factures est passé de 8 à 3 jours après validation des travaux. Le montant des créances échues depuis plus de 30 jours a diminué de 34 %, tandis que le délai moyen de paiement est passé de 58 à 47 jours.
La direction a également constaté un bénéfice organisationnel. Les réunions hebdomadaires ne servaient plus à rechercher les informations : elles étaient consacrées aux décisions. Les dossiers nécessitant une intervention commerciale étaient identifiés plus tôt, et les conducteurs de travaux comprenaient mieux l’impact administratif d’un chantier correctement documenté.
Ces résultats ne reposaient pas sur une pression accrue exercée sur les clients. Ils provenaient surtout d’un processus régulier, traçable et partagé. La relation commerciale s’est même améliorée dans plusieurs cas, grâce à des échanges plus précis et à des réponses plus rapides.
Ce que les dirigeants peuvent reproduire
Une entreprise n’a pas besoin de déployer un projet informatique complexe pour commencer. Trois actions sont particulièrement accessibles :
- définir une personne responsable de chaque étape du cycle facture-encaissement ;
- mettre en place un calendrier de relances adapté aux conditions contractuelles ;
- suivre chaque semaine quelques indicateurs fiables dans un tableau de bord partagé.
La technologie prend ensuite tout son sens lorsqu’elle relie ces pratiques. Une plateforme comme StapleBook peut centraliser les données, automatiser les tâches répétitives, produire des rapports et donner aux équipes une vision commune de l’activité. Découvrez tous nos services sur notre page d’accueil pour voir comment cette approche s’intègre dans un pilotage plus global.
Pour 2026, l’enjeu n’est donc pas simplement de facturer davantage. Il consiste à sécuriser le chiffre d’affaires déjà réalisé, à anticiper les tensions de trésorerie et à permettre aux équipes de consacrer leur temps aux décisions qui font progresser l’entreprise.